본인부담상한제 환급금 조회 방법, 부모님 병원비 1년 89만 원 넘으면 돌려받아요
1년 동안 낸 건강보험 병원비가 소득에 따라 정해진 상한액을 넘으면 넘는 금액을 건강보험공단이 돌려줘요. 소득 하위 10%는 상한액이 89만 원이에요.
작년 진료분은 8월 말부터 안내문이 오고 3년 안에 신청하면 돼요. 공단 누리집이나 앱이나 1577-1000으로 신청해요.
국민건강보험공단 누리집으로 이동합니다
부모님이 작년에 입원도 하시고 병원에 자주 다니셨다면 병원비가 꽤 많이 나왔을 거예요. 영수증을 모아 보면 놀랄 만큼 큰돈이지요.
그런데 그 병원비 가운데 일부를 돌려받을 수 있다는 걸 모르고 지나치는 분이 많아요. 안내문이 와도 사기 문자인 줄 알고 버리시기도 해요.
본인부담상한제는 1년 동안 낸 병원비가 정해진 금액을 넘으면 넘는 만큼 건강보험공단이 돌려주는 제도예요. 소득이 낮을수록 상한액이 낮아서, 소득 하위 10%는 89만 원만 넘어도 돌려받아요.
특히 작년에 입원했거나 큰 병으로 병원비가 많이 나온 부모님이시라면 꼭 조회해 보세요. 신청하지 않으면 3년 뒤 사라져요.
상한액과 조회 방법, 신청 순서까지 쉽게 정리했어요.
본인부담상한제가 뭔가요?
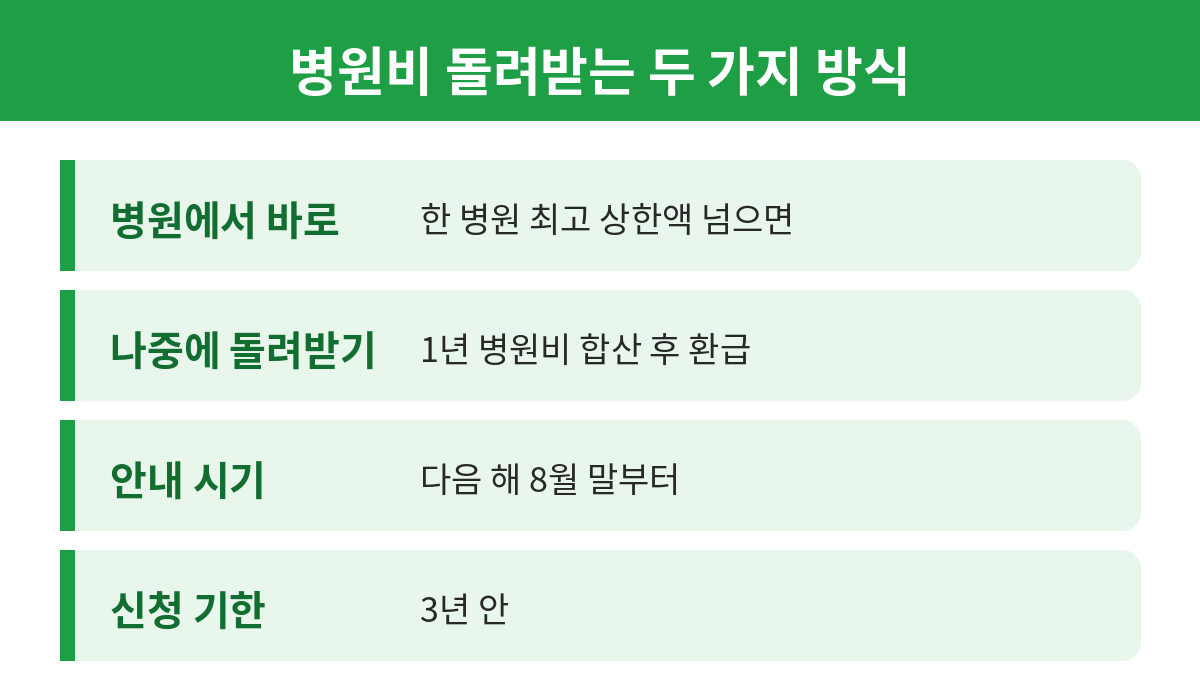
본인부담상한제는 큰 병원비 때문에 생활이 무너지지 않도록 1년 병원비에 한도를 정해 둔 제도예요. 한도를 넘는 금액은 건강보험공단이 내줘요.
두 가지 방식으로 돌려받아요
- 병원에서 바로 빼 주기: 한 병원에서 낸 돈이 가장 높은 상한액을 넘으면 그 병원에서 더 받지 않아요
- 나중에 돌려받기: 1년 동안 여러 병원에서 낸 돈을 모두 더해 상한액을 넘으면 다음 해에 돌려받아요
언제 돌려받나요?
작년 병원비는 그해 소득이 정해진 뒤 계산해요. 그래서 보통 다음 해 8월 말부터 안내문이 우편이나 카카오톡 알림톡으로 와요.
부모님이 의료급여를 받으신다면 따로 정해진 상한이 있어요. 의료급여 1종 2종 차이를 함께 확인해 보세요.
소득분위별 상한액
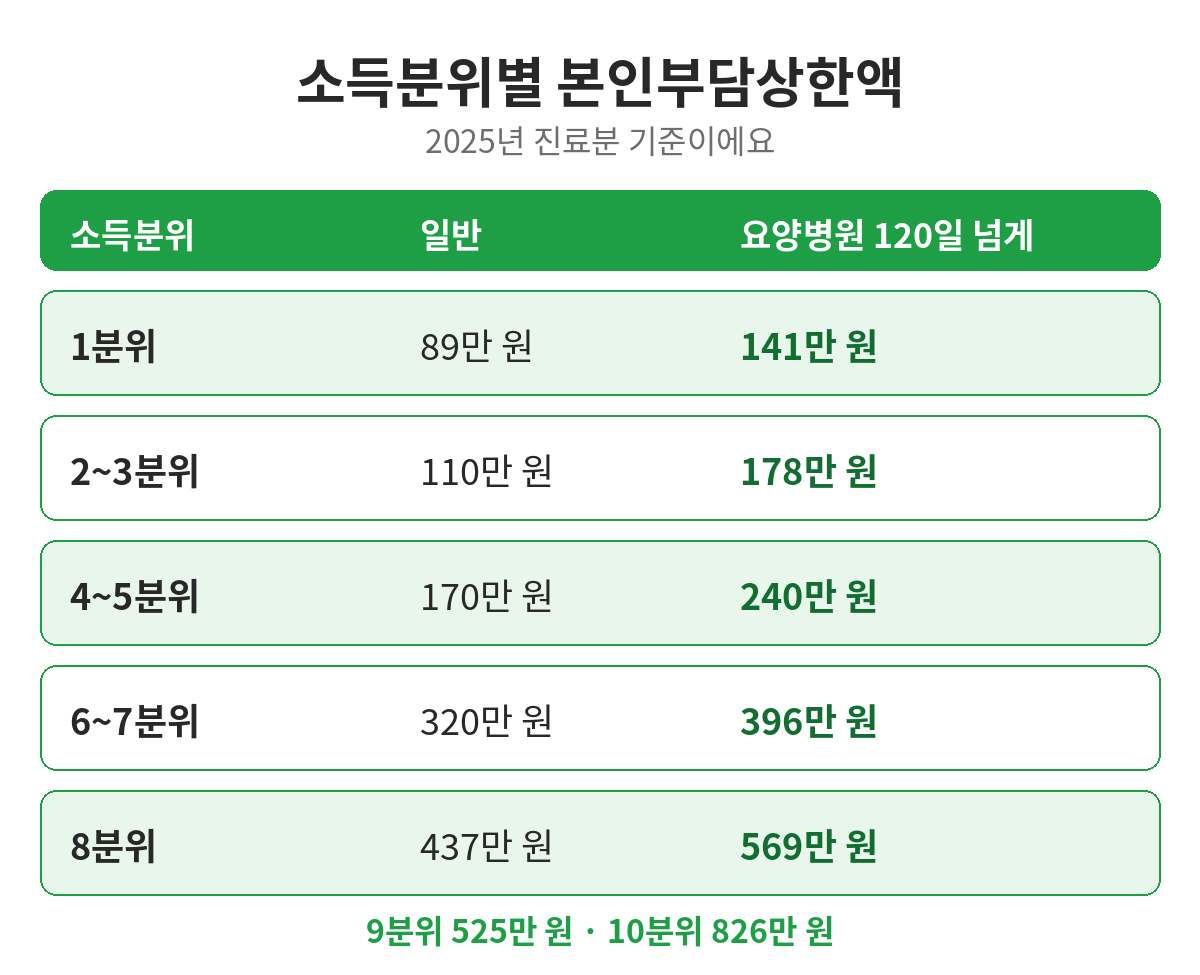
상한액은 건강보험료로 정한 소득 수준에 따라 달라요. 소득이 낮을수록 적게 내고 많이 돌려받아요.
2025년 진료분 상한액
- 1분위 (소득 하위 10%): 89만 원
- 2~3분위: 110만 원
- 4~5분위: 170만 원
- 6~7분위: 320만 원
- 8분위 437만 원 · 9분위 525만 원 · 10분위 826만 원
요양병원에 오래 입원하셨다면
요양병원에 1년에 120일 넘게 입원하셨다면 상한액이 더 높아요. 1분위는 141만 원, 2~3분위는 178만 원이에요.
본인부담상한제 기본 정보 한눈에
| 대상 | 1년 병원비 본인부담금이 상한액을 넘은 건강보험 가입자 |
| 1분위 상한 | 89만 원 (요양병원 120일 넘으면 141만 원) |
| 2~3분위 상한 | 110만 원 (요양병원 120일 넘으면 178만 원) |
| 안내 시기 | 다음 해 8월 말부터 우편·알림톡 |
| 신청 기한 | 받을 수 있게 된 날부터 3년 |
| 빠지는 비용 | 비급여 · 선별급여 · 2·3인실 입원료 등 |
| 신청 | 공단 누리집 · The건강보험 앱 · 1577-1000 · 지사 |
환급금 조회와 신청 4단계
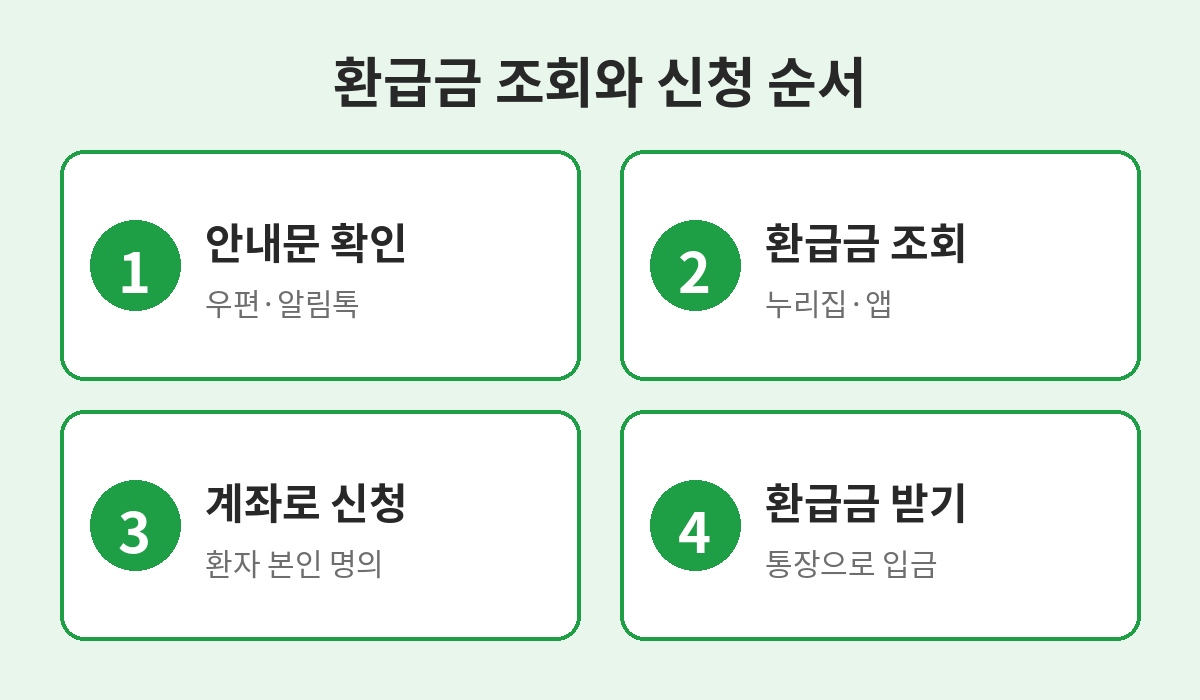
1. 안내문 확인하기
8월 말부터 오는 우편이나 알림톡을 확인해요. 안내문을 잃어버렸어도 신청할 수 있어요.
2. 환급금 조회하기
국민건강보험공단 누리집이나 The건강보험 앱에서 '본인부담상한액 초과금'을 조회하면 돌려받을 돈이 있는지 바로 알 수 있어요.
3. 본인 계좌로 신청하기
누리집, 앱, 1577-1000 전화, 지사 방문 중 편한 방법으로 신청해요. 계좌는 환자 본인 명의로 적어야 해요.
4. 환급금 받기
신청하면 통장으로 들어와요. 지급동의 계좌를 미리 등록해 두면 다음부터는 신청하지 않아도 자동으로 받아요.
꼭 알아둘 유의사항
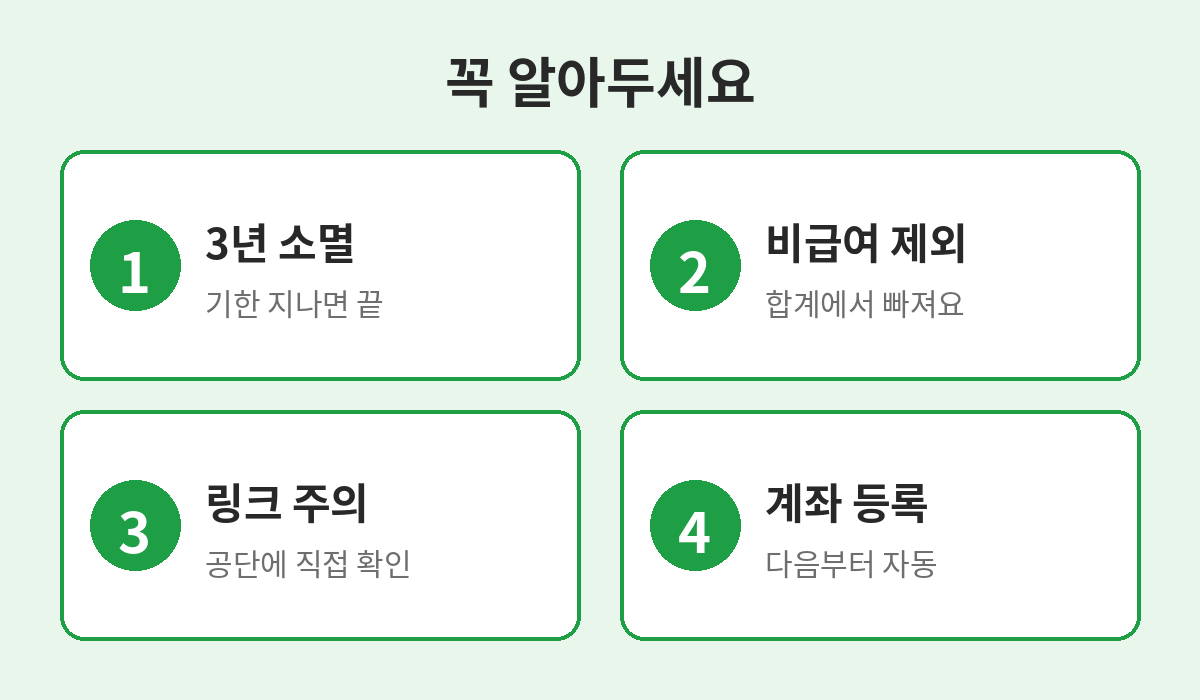
- 신청 기한은 3년이에요. 지나면 돌려받을 수 없어요.
- 비급여, 선별급여, 2·3인실 입원료 등은 병원비 합계에 들어가지 않아요.
- 공단은 문자로 링크를 눌러 개인정보를 입력하라고 하지 않아요. 의심되면 1577-1000에 먼저 물어보세요.
- 지급동의 계좌를 등록해 두면 해마다 자동으로 받아요.
- 실손보험에서 이미 받은 돈이 있다면 보험사에 알려야 하는 경우가 있어요.
- 상한액은 해마다 바뀌니 공단에서 꼭 확인하세요.
병원비 부담을 더 줄이고 싶다면 노인 개안수술 지원이나 노인 무릎 인공관절 수술비 지원도 확인해 보세요. 수술 전에 신청하면 수술비를 따로 지원받을 수 있어요.
준비물 체크표
| 준비물 | 필요한 이유 | 체크 |
|---|---|---|
| 안내문 | 있으면 편해요 | ☐ |
| 환자 신분증 | 본인 확인 | ☐ |
| 환자 본인 통장 | 환급금 받을 계좌 | ☐ |
| 휴대폰 | 누리집·앱 본인인증 | ☐ |
| 위임장·가족관계증명서 | 가족이 대신 신청할 때 | ☐ |
✅ 한눈에 보는 요약
- 1년 병원비가 상한액을 넘으면 넘는 만큼 돌려받아요
- 소득 1분위 상한액 89만 원
- 요양병원 120일 넘으면 상한액이 더 높아요
- 다음 해 8월 말부터 안내문
- 신청 기한은 3년
- 지급동의 계좌 등록하면 자동 입금
자주 묻는 질문
Q. 안내문을 못 받았어요.
A. 공단 누리집이나 앱에서 조회해 보시거나 1577-1000에 물어보세요. 주소가 바뀌어 못 받는 경우가 있어요.
Q. 돌아가신 부모님 환급금도 받을 수 있나요?
A. 상속인이 신청할 수 있어요. 가족관계증명서 등 서류가 필요하니 공단에 먼저 물어보세요.
Q. 실손보험을 받았는데 또 받아도 되나요?
A. 보험 계약에 따라 다를 수 있어요. 가입한 보험사에 확인해 보세요.
Q. 문자로 온 안내가 진짜인지 모르겠어요.
A. 문자 속 링크는 누르지 말고 공단 누리집이나 1577-1000으로 직접 확인하세요.
Q. 자녀가 대신 신청해도 되나요?
A. 위임장과 가족관계증명서를 준비하면 대신 신청할 수 있어요. 계좌는 환자 본인 명의여야 해요.
📌 관련 글 더보기
#본인부담상한제 #본인부담상한액환급 #병원비환급 #건강보험환급금 #부모님병원비